

こんにちは!当社は、全国でも2校しかない、公立のビジネス専門がである「熊本市立総合びじねす専門学校」で簿記の講義を請け負っております。今回はそこでの工業簿記に関する授業のお話しです。
そう。私どもは「アクティブ・ラーニング、反転授業」といった独自の学習ノウハウを持っている会社ですので、工業簿記であっても通常の座学授業は行いません!今回は、その学校で行っている巷とは違う工業簿記の講義内容についてご紹介いたします!
「商業簿記はわかるけれど、工業簿記になった途端に迷子になってしまった…」
「計算の手順が複雑で、何をやっているのかイメージが湧かない…」
簿記を勉強している方の中で、このように工業簿記に苦手意識を持っている方はとても多いです。専門学校の受講生の中にも、今回初めて工業簿記に触れるという方がたくさんいました。
そこで私の講義では、難しい教科書を開いて公式を丸暗記する前に、まずは全体像が直感的にわかる「導入ガイダンス・ワーク」からスタートしました!
今回は、受講生からも「とにかく分かりやすい!」「初めて納得できた!」と大好評だった、そのワークの裏側をご紹介します。
工業簿記の全体像をつかむ入門編として、今回題材に選んだのは「屋台のラーメン屋さん」です。
受講生の皆さんには、ラーメン屋の店主になったつもりで「味噌ラーメンと豚骨ラーメンの原価(コスト)を計算し、それぞれの粗利益(あらりえき)を出すワーク」に挑戦していただきました。
ここで登場するのが、工業簿記の基本である「3つの費用(製造原価の三要素)」です。難しい専門用語を使わずに、以下のような屋台のコストに置き換えて考えてもらいました。
身近でイメージしやすい「ラーメン」を使うことで、難しい専門用語を知らなくても、ものづくりの裏側にあるお金の流れを自然と考えることができます。
工業簿記や原価計算と聞くと、「複雑な数式がたくさん出てきて難しそう…」と身構えてしまう方が本当に多いです。
しかし、私がこのワークを通じて受講生のさんに一番伝えたかった原価計算の本質は、実はたったの2つしかありません。それが、「直課(ちょっか)」と「配賦(はいふ)」です。
どれほど複雑に見える大企業の工場でも、やっていることは究極、この2つの組み合わせだけなのです。
今回、「豚骨ラーメンと味噌ラーメンの原価を計算しよう!」というワークで「原価計算の表」を作成してもらい、このことを学んでもらいました。
まずは、誰が見ても「どのラーメンにいくら使ったか」がハッキリ分かるコストです。
「豚骨ラーメンに使った豚骨スープの素」や「味噌ラーメンに使った特製味噌」など、対象(製品)に直接紐づけられる費用を「直接費」といい、かかった分をそのまま集計することを「直課」と呼びます。これは受講生の皆さんもスムーズに理解できました。
ワークの本当の「肝」であり、受講生の皆さんにじっくり考えてもらったのはここからです。
私は学生たちに問いかけました。
「じゃあ、屋台のレンタル料や、発電機のガソリン代はどう計算しますか? それぞれ何円分が豚骨で、何円分が味噌か、直接計算することはできませんよね?」
このように、複数の製品にまたがって発生する共通のコストを「間接費」と言います。直接計算できないなら、どうすればいいのか?
その答えこそが、もう一つの本質である「配賦(はいふ)」です。
「売れた杯数の割合で分けよう」「仕込みにかかった時間の比率で分けたらどうだろう?」というように、なにかしらの「公平な基準」を決めて、それぞれのラーメンに割り振る(配る)計算が必要になります。
教科書で「直課」「配賦」という言葉だけを見ると難解に思えますが、ラーメンの屋台経営を通して考えると、「そりゃそうだ、そうやって計算するしかないよね!」と、皆さんスッキリ納得してくれました。
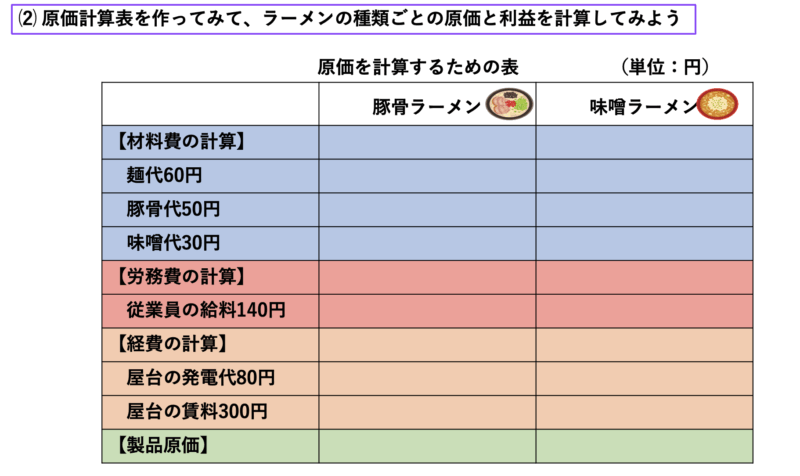
それぞれのラーメンの原価計算表を完成させ、一息ついた受講生たち。そこで私は、さらに一歩踏み込んだ問いを投げかけました。
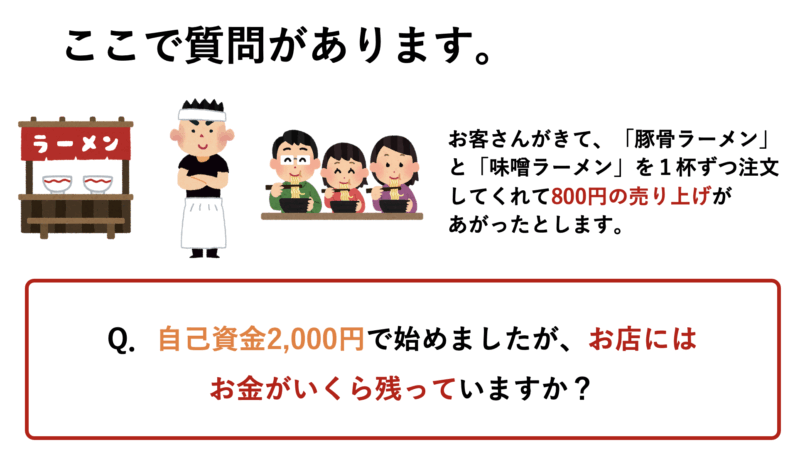
「皆さん、素晴らしい原価計算表ができましたね。では、今この屋台の金庫には、現金がいくら残っているでしょうか? 先ほど作った原価計算表の中から、現金の残り(キャッシュ)を探してみてください」
この問いを聞いた瞬間、教室の空気がガラリと変わりました。受講生の皆さんは、「えっ、現金の残り?」「どこに書いてあるんだろう…」と、表を上から下まで、熱心に探し始めました。
しかし、どれだけ目を皿のようにして探しても、「今ある現金」の答えはどこにも載っていません。
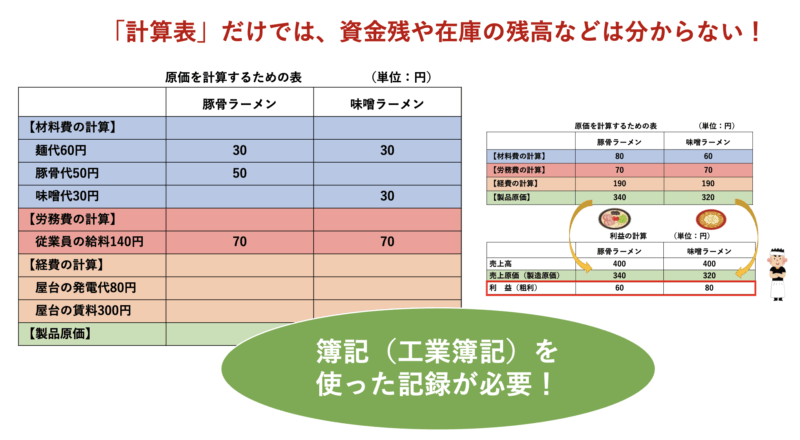
なぜなら、原価計算表はあくまで「製品(ラーメン)1杯を作るために、どれだけのコストがかかったか」を計算する書類だからです。すでに支払ったお金も、まだ払っていないけれど発生しているコスト(未払いの賃金など)も、すべて「原価」として計算されているため、リアルタイムの「現金の動き」とは一致しないのです。
それだけでなく、屋台を始めるために借りたお金(借入金)の残高や、元手(資本金)、使い切れずに残った麺やスープ(在庫)の金額も、原価計算表からは分かりません。
「原価計算表からは現金が見つからない」と気づいたタイミングで、私はタネ明かしをしました。
「原価計算表を見ただけでは、お店全体の正確な財産状態は分かりません。じゃあ、現金の動きを記録して、お店全体の財産状態や儲けを表すのは何の役割でしたか?」
ここで、受講生たちの頭の中で「商業簿記」と「工業簿記」がカチッと繋がります。
「あ、それは商業簿記でやった『貸借対照表(B/S)』や『損益計算書(P/L)』だ!」
原価計算の結果を、お店全体の数字として正しく管理するために登場するのが、まさに「工業簿記(帳簿への記録)」なのです。
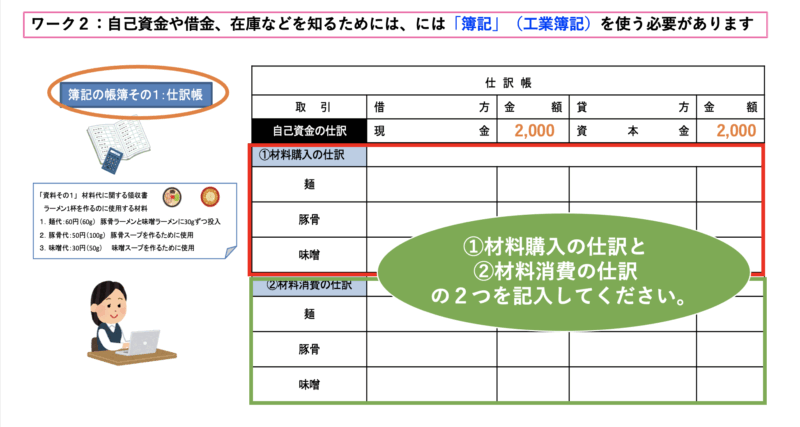
そこでワークの最終ステップとして、計算したラーメンの原価を、簿記のルールを使って帳簿に記録(勘定記入)し、「損益計算書(P/L)」「製造原価報告書(C/R)」「貸借対照表(B/S)」を作成してもらいました。
最終的に、すべての貸借(左右の金額)がピタリと一致した瞬間、教室からは「おお〜!」という感動の声が上がりました。
工業簿記の試験や授業では、大きく分けて「原価計算」と「簿記による勘定記入」の2つが問われます。
苦手意識を持ってしまう方の多くは、この2つが頭の中でバラバラになってしまい、「今、自分は何の作業をしているんだろう?」と迷子になっています。
しかし、今回の「屋台のラーメン屋さん」ワークを通して、受講生の皆さんは、
という、工業簿記のすべてのプロセスを体感的に、一つのストーリーとして学ぶことができました。
全体の地図を手に入れた受講生の皆さんの目は、ワークの前よりもずっと輝いて見えました。これから始まる本格的な教科書の講義も、この「ラーメン屋さんの全体像」があれば、きっと迷わずに楽しく進んでいけるはずです。
【学校教育及び企業研修に関するお知らせ】
上記のように、当社では独自のカリキュラムやビジネスゲームを活用し、工業簿記や原価計算に関する基礎知識を身につけていただく講座や研修を行っております。
難解な工業簿記や原価計算を楽しみながら学べることができますので、体験してみたい!という方はぜひ、【お問い合わせフォーム】より、ご連絡ください。
